
香港法院2026年10月首次认可美国Chapter 11生效日后信托受托人 (Post-Effective Date Trustee, PEDT),再度印证香港对境外破产程序开放、务实的协助立场。内地管理人应善用普通法协助路径与《最高人民法院和香港特别行政区政府关于内地与香港特别行政区法院相互认可和协助破产程序的会谈纪要》(以下简称“《会议纪要》”)试点机制,主动布局跨境资产追收。
一、案件要旨:香港协助的大门比想象中更宽
In re Kfir Gavrieli案的核心事实并不复杂。美国个人Chapter 11债务人Gavrieli的重整计划设立了一支计划生效日后信托 (Post-Effective Date Trust),信托资产中约1320万美元的一半存放于香港三家银行账户。因香港属地银行拒绝自愿提供账户信息,生效日后信托受托人J. Michael Issa先自美国破产法院取得请求函 (Letter of Request),再向香港高等法院原讼法庭单方面申请认可及协助令。2026年10月6日,Linda Chan法官颁发命令,认可Issa作为计划信托受托人的身份并准许其在港履行职能——这是香港法院首次承认并协助此类受托人。
在美国破产程序中,设置有不同类型的“受托人”角色,其法律依据、委任方式及职能定位各不相同,具体见表一:
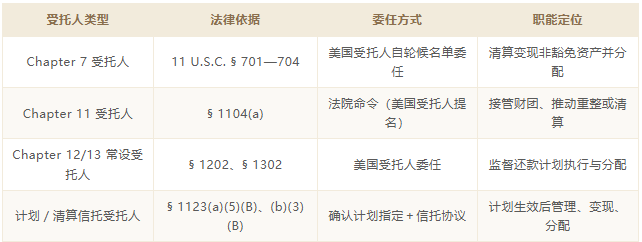
(表一)
提请关注的是,此案获香港法院认可的对象并非美国破产法第11章中传统意义上的"受托人"(以下简称“Chapter 11 受托人”)。所谓生效日后信托受托人 (Post-Effective Date Trustee, PEDT),是重整计划获法院确认并生效后,依计划设立、接管并处置计划资产的私法信托机构。
它与Chapter 11 受托人的主要区别有三:(1)产生方式不同,Chapter 11 受托人由破产法院在程序进行中任命,PEDT则由已确认的重整计划指定,程序在法律上已经终结;(2)权力来源不同,Chapter 11 受托人的职权来自破产法典与法院委任,PEDT的权力则来自确认计划与信托协议本身,计划第10.1条甚至明确其处分、和解行为无需法院逐项批准;(3)职能性质不同,Chapter 11 受托人履行的是公职性的集体清偿职能,PEDT更像计划执行阶段的资产管理人;具体区别见表二:
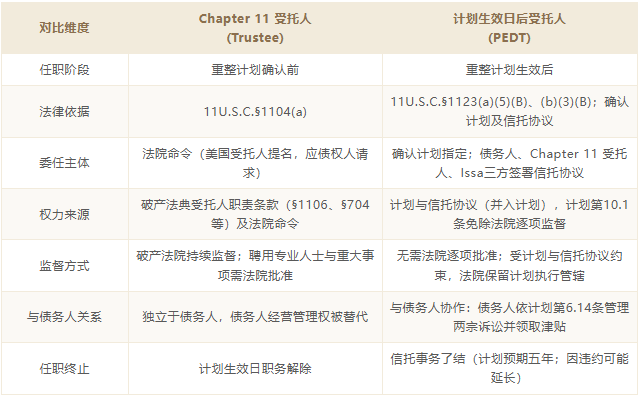
(表二)
换言之,香港法院协助的对象已从"法院任命的清盘人/破产受托人",扩展到"由已确认重整计划设立、依私法信托协议履职的计划执行机构"。这传递出鲜明信号:香港法院关注的是境外程序的集体性、正当性以及申请人的真实受托职能,而非僵守受托人的产生形式。
二、香港对境外破产程序持续开放的司法立场
香港并无认可跨境破产程序的成文法,法院依据普通法上的协助管辖权行事,并逐步确立两项核心条件:境外程序须为集体破产程序,且在债务人的主要利益中心 (COMI) 或注册地启动。这种"重实质、轻形式"的开放立场并非香港独有,而是普通法系的共同底色——英国法院早在Cambridge Gas等判例中确立对境外受托人的协助传统,美国则通过破产法典第304条、15章为境外程序提供辅助通道,英联邦多国法院亦普遍承认COMI法院程序的域外效力。沿香港的脉络可以看到清晰的演进轨迹:
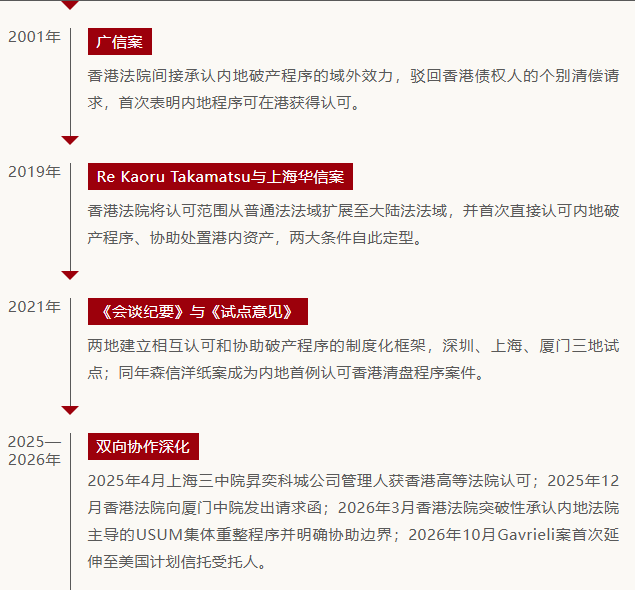
这一脉络说明,香港法院的协助立场是持续开放的,且协助对象与措施范围不断拓宽——从承认身份,到授权获取银行记录、接管资产、调查公司事务、提起或参与法律程序;从普通法法域到大陆法法域,再到私法信托机构。对中国内地管理人而言,制度环境正处于历史最优窗口期。
三、对中国内地管理人的几点启示
第一,主动申请,不要等待。香港的协助是"申请主义"而非"自动生效":银行不会主动配合,境外资产不会自动移交。Gavrieli案中正是受托人主动取得美国法院请求函、再赴港申请,才打破了银行的配合僵局。内地管理人发现债务人在港资产后,应第一时间评估申请认可及协助令的可行性,而非寄望于资产方自觉。
第二,程序选择要"双轨并行"。内地的涉港资产追收有两条路径:一是依据《会谈纪要》与《试点意见》,在沪、厦、深三地试点法院与香港之间走制度化互认通道,程序明确、材料有《实用指南》可循;二是直接依香港普通法向原讼法庭单方面申请,Gavrieli案证明此路径对非试点地区、甚至非中国法域的程序同样敞开。管理人应根据债务人COMI所在地、程序类型(清算/重整)与资产分布,选择最优组合,必要时两条路径并用。
第三,把"集体性"与"计划执行力"做实。香港法院审查的核心是境外程序是否为集体程序、申请人是否真正代表全体债权人利益。内地管理人应确保破产程序依法公告、债权申报与分配机制完备,并在申请材料中清晰呈现管理人职权依据。若程序中设有重整计划或财产管理方案,可参照Gavrieli案的做法,在计划文本中明确管理人对境外资产的追收、处分与分配权限,为境外法院认可提供清晰的权利来源——计划条款写得越清楚,境外协助的范围越清晰,取得同意的可能性越高。
第四,提前准备成本费用预算。跨境追收不是零成本动作:香港律师按小时计费,单方面申请认可及协助令涉及律师费、法院规费、翻译公证费,若资产涉及第三方权属争议,后续诉讼费用可能远超申请本身。管理人应在程序启动初期即对在港资产规模、追收难度与预期成本做量化测算,将预算提交债权人会议或法院审议,必要时与债权人约定费用分担或优先受偿安排——避免因预算缺位导致程序中途搁浅,也避免追收成本吞噬本就有限的债务人财产。
第五,找对专业服务机构,提升效率。跨境协助高度依赖专业分工:香港事务须聘请熟悉破产与跨境协助业务的香港律师出具法律意见并出庭,资产调查可借助香港持牌会计师、资产追查机构与银行合规渠道,涉及信托架构的还应引入信托法律专家。选择机构的判断标准是同类案件的实际经验,而非规模或报价。一支熟悉两地程序的专业团队,能把申请材料的准备周期从数月压缩到数周,显著降低因程序瑕疵被驳回、被要求补正的风险,让"窗口期"红利真正落地。
此外,警惕协助的边界,管理债权人预期。香港的协助并非无限:管理人/受托人的权限限于其获委任法域法律所允许、且为履行职能所必需的范围;涉及第三方权利争议(如Gavrieli案中Unatin夫妇对账户资金的推定信托主张)时,法院不会径行责令移交,而是要求通过正当程序解决。管理人在申请前应梳理资产权属争议,合理设定协助请求范围,避免因请求过宽被驳回而损耗程序信用。
四、结语
Gavrieli案的真正价值,不在于其美国背景,而在于它再次验证了香港乃至整个普通法系"重实质、轻形式"的跨境协助哲学:只要境外程序是真实、集体的破产程序,申请人无论身份如何——法院任命的受托人也好,计划设立的信托受托人也罢——只要忠实履职,香港就愿意提供身份认可与履职协助。对内地管理人而言,跨境资产追收的障碍正在从"制度缺失"转向"行动迟缓与准备不足"。在《企业破产法》修订草案增设跨境破产专章、两地试点持续深化的当下,内地管理人应把香港协助令纳入破产办案的标准动作清单——主动申请、精准设计、算好成本、配好团队、依规履职,让境外资产真正回归债权人受益范围。